Drogarias e farmácias
Medicamentos e determinados itens de perfumaria e higiene têm tratamentos específicos que exigem verificação por produto.
Sua empresa pode ter recolhido PIS/Cofins indevidamente em produtos monofásicos?
Drogarias, perfumarias, autopeças e outros negócios podem precisar revisar segregação de receitas e apurações. A possibilidade de restituição depende da operação, do regime e da documentação fiscal.
Como funciona ↓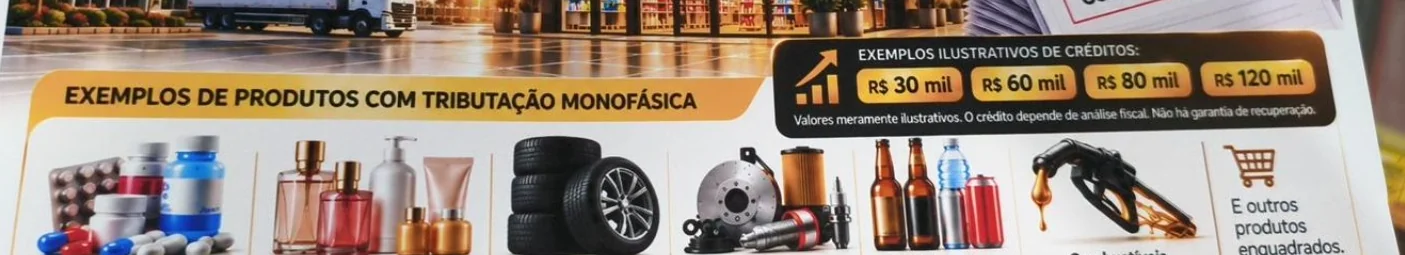
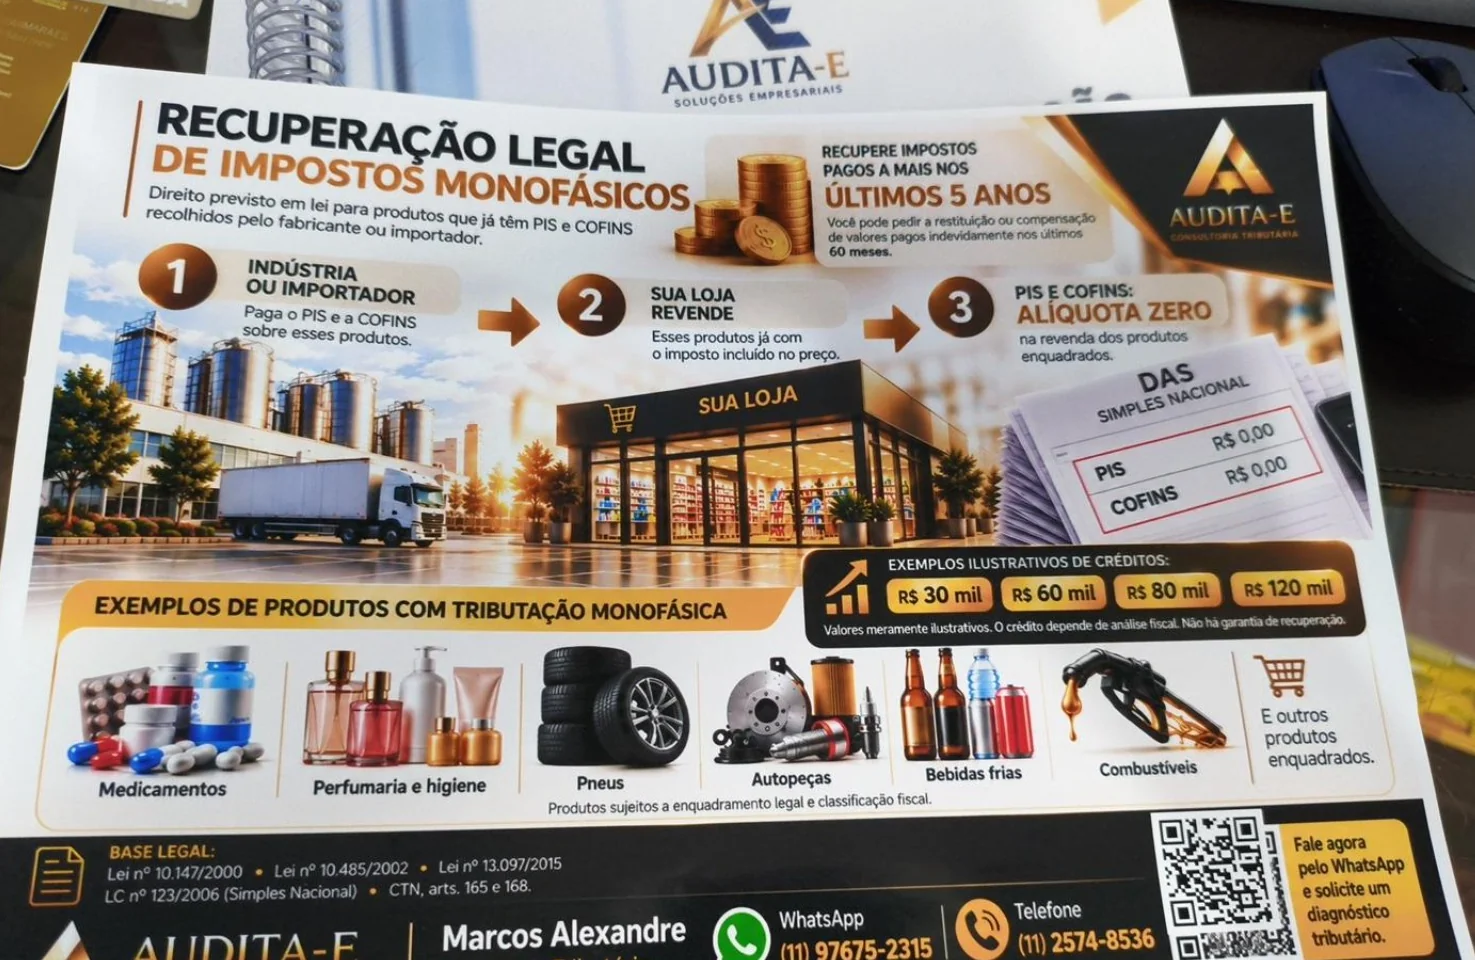
Em determinados produtos, a legislação concentra a cobrança dessas contribuições no fabricante ou no importador. Quando o comerciante revende a mercadoria, o tratamento das contribuições é diferente do aplicado a produtos comuns.
O problema começa quando o caixa registra tudo como uma venda normal e essa informação chega à apuração sem a segregação necessária. A empresa pode terminar pagando mais DAS do que deveria, mesmo tendo emitido as notas fiscais e recolhido seus impostos mensalmente.
Monofásico não significa DAS zerado. Na revenda abrangida pela regra, desconsidera-se apenas a parcela de PIS/Cofins cabível. Os demais tributos continuam sujeitos às regras aplicáveis.
Em operações previstas em lei, concentra o recolhimento de PIS e Cofins sob regras específicas.
A mercadoria circula; a incidência de PIS/Cofins depende do regime legal e da posição do vendedor.
A receita da revenda elegível precisa ser identificada para o cálculo correto do DAS.
A oportunidade não está no nome da loja. Está no produto vendido, na operação realizada e na regra vigente em cada período.
Medicamentos e determinados itens de perfumaria e higiene têm tratamentos específicos que exigem verificação por produto.
Um mesmo estabelecimento vende mercadorias comuns e outras submetidas a regimes concentrados de contribuição.
Parte do mix pode estar coberta por normas específicas. A descrição comercial, sozinha, não confirma o enquadramento.
Certos produtos podem ter tributação diferenciada conforme classificação, segmento, enquadramento e período.
Atenção: esses segmentos são exemplos, não uma lista de produtos automaticamente recuperáveis. Cada item precisa ser confrontado com a legislação do período e com as operações reais.
Imagine uma drogaria que vende R$ 100 mil por mês. Desse total, R$ 60 mil correspondem, por hipótese, a receitas de revendas efetivamente abrangidas pelo tratamento monofásico.
Se a empresa informou todas as vendas no PGDAS-D como tributação comum, pode ter incluído indevidamente uma parcela de PIS/Cofins no DAS sobre aqueles R$ 60 mil.
O diagnóstico compara o valor efetivamente pago com o que seria devido depois da classificação correta — competência por competência.
R$ 60.000 × 1% = R$ 600. A taxa de 1% foi escolhida somente para ilustrar a conta; não é uma alíquota legal fixa nem uma promessa de economia. O resultado real depende do Anexo, da receita, do período, das informações transmitidas e das regras vigentes.
Uma venda pode estar registrada corretamente no caixa e, mesmo assim, receber tratamento tributário inadequado na apuração.
NCM, descrição e tratamento tributário não acompanham a realidade do produto ou as alterações legais.
O sistema mistura itens de tributação comum e monofásica ao consolidar as receitas.
A receita é informada sem o destaque adequado, impedindo a exclusão dos percentuais de PIS/Cofins prevista para a revenda elegível.
As guias são pagas mês após mês, mas ninguém compara os documentos de venda com a composição dos tributos recolhidos.
Mas eu já tenho contador. Se eu estivesse pagando imposto a mais, ele não teria me avisado?
O escritório contábil normalmente recebe dados organizados pelo sistema de vendas, cadastro de produtos, notas fiscais e relatórios gerados pela própria operação. Se a classificação está errada na origem, o erro pode seguir para o cálculo do DAS sem ficar evidente.
A Audita-e realiza uma revisão específica, produto a produto e competência a competência, para verificar o que foi vendido, como a receita foi tratada e se o imposto foi calculado corretamente. O trabalho é complementar ao da contabilidade: não exige troca de contador.
Solicitar uma revisão especializada ↗Não fazemos estimativas genéricas sobre o faturamento. A análise é construída a partir das vendas realizadas e da legislação efetivamente aplicável.
Regime tributário, atividade, períodos, tipos de produto, sistemas usados e histórico de declarações.
XML de NF-e, NFC-e, cupons e relatórios de vendas, conforme os documentos existentes e a operação.
Cruzamento de NCM, descrição, códigos fiscais, operação e enquadramento legal por período. NCM isolado não basta.
Receitas informadas no PGDAS-D, extratos, guias DAS pagas e, quando cabível, obrigações de outros regimes.
Demonstrativo por competência, memória de cálculo e evidências de pagamento para validar eventual valor recuperável.
Correção de cadastros, retificações e pedido de restituição ou compensação, conforme regime, prazo e análise técnica.
Em regra, é possível examinar os pagamentos dos últimos cinco anos, respeitando a contagem do prazo legal e a documentação disponível. O procedimento não é igual para todas as empresas.
A revisão verifica a segregação das receitas no PGDAS-D e o valor de DAS pago a maior. Se confirmado o direito, podem ser necessárias retificações e a utilização dos serviços próprios de Pedido Eletrônico de Restituição ou Compensação a Pedido, observadas as regras da Receita Federal.
Exige exame separado das operações e da escrituração de PIS/Cofins, inclusive EFD-Contribuições e pagamentos. Eventual restituição ou compensação usa procedimentos adequados à natureza do crédito, como PER/DCOMP Web quando aplicável.
A recuperação depende de valores efetivamente pagos indevidamente, da consistência das retificações e da disponibilidade do crédito. O prazo geral para o DAS é de cinco anos contados do recolhimento. Restituição de tributos estaduais e municipais segue procedimentos próprios.
Em mercadorias monofásicas, não se pode simplesmente somar notas de entrada e afirmar que existe crédito de PIS/Cofins. O STJ, no Tema 1.093, restringe o creditamento sobre o custo de aquisição de bens sujeitos à monofasia.
A nossa avaliação começa pelo imposto indevidamente recolhido sobre as receitas de revenda e pela prova documental das apurações. É isso que diferencia uma oportunidade fundamentada de uma promessa sem respaldo.
É possível. O primeiro passo é conferir os produtos efetivamente vendidos, o enquadramento das mercadorias e a forma como as receitas foram informadas no PGDAS-D. O porte pequeno não impede o direito, mas a restituição não é automática.
Não. A descrição comercial não basta. É preciso conferir NCM, descrição, legislação específica, condição do contribuinte, operação e período. Existem produtos com tratamentos diferentes dentro da mesma loja.
Porque a revisão monofásica cruza documentos de venda, cadastro de mercadorias e informações históricas que nem sempre são verificadas item por item na rotina mensal. A Audita-e pode trabalhar em conjunto com seu contador.
Não. Nosso trabalho é complementar: organizamos a análise tributária e compartilhamos os pontos técnicos necessários à eventual correção, respeitando as responsabilidades dos profissionais envolvidos.
É o programa utilizado para declarar as receitas e calcular tributos no Simples Nacional. Para determinadas revendas monofásicas, a receita deve ser destacada nas opções apropriadas para não incluir percentuais de PIS/Cofins indevidos no DAS.
Em regra, o pedido de restituição de DAS pago indevidamente ou a maior deve observar o prazo de cinco anos, contado do recolhimento. Cada competência e pagamento precisa ser analisado; não significa que todos os últimos 60 meses necessariamente têm crédito.
Não. As notas de saída, os registros de vendas e as apurações são centrais para comprovar receita e pagamento a maior. Notas de entrada podem ajudar na identificação e no cruzamento de mercadorias, mas não geram automaticamente crédito sobre o custo de aquisição.
Conforme o regime e o tipo de tributo, pode haver restituição em conta ou compensação com débitos admitidos pela legislação. No Simples, a Receita Federal disponibiliza aplicativos próprios e a compensação de créditos do Simples tem limitações legais.
Não. Primeiro fazemos o diagnóstico. A existência e o valor de eventual crédito dependem dos documentos, da legislação aplicável, do período e da conferência dos recolhimentos.
Descubra se as vendas de produtos sujeitos ao regime monofásico foram classificadas e apuradas corretamente. O primeiro passo é uma análise da documentação, não uma promessa de crédito.
WhatsApp (11) 97675-2315 · contato@auditae01.com.br · Atendimento mediante análise individual.
Referências técnicas: Lei Complementar 123/2006, art. 18; legislação específica de PIS/Cofins por produto; orientações da Receita Federal sobre restituição do DAS e prazos; STJ — Tema 1.093. Texto informativo; conclusão e estratégia dependem de avaliação dos documentos e normas aplicáveis à operação e ao período.